
대구의현인의 팜
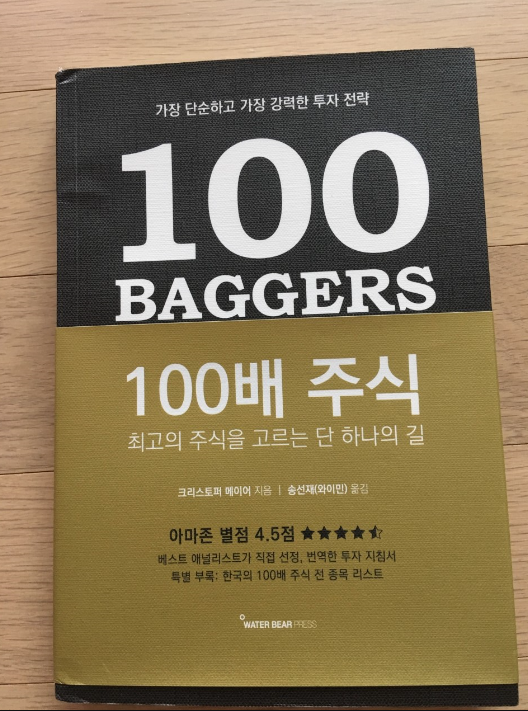
11. 100배 주식 - 크리스토퍼 메이어
대구의현인
2019.10.14
100 배 주식
간만에 괜찮은 책을 읽은 듯 합니다. 양은 적지만 내용은 알차다는 개인적인 생각입니다.
*100배 투자의 가장 큰 장애물은 인내심, 엄청난 주가 변동성 등이 있습니다.
==> 수십년이 걸리는 경우가 많고, 그럴 경우 매도하지 않고 기다리기가 사실 힘듭니다. 인생은 유한하고 써야할 돈은 많기 때문입니다. 또한 주식의 특성상 진폭이 어마어마합니다. 100배 주식인 애플의 경우도 -80%의 수익율을 기록할 때도 있었고, 실제로 망할 뻔하기도 했습니다.
*책에는 커피캔 포트폴리오를 하라고 이야기 했는데, 비중이 낮으면 오래 보유하기 좋지만 상당한 비중이면 과연 오래 보유할 수 있을지 의문시 됩니다.
*100배 주식의 주요 특징은 SQGLP인데,
S는 크기가 작다
Q는 사업과 경영진 모두의 품질이 높다
G는 이익 증가가 높다
L는 위의 Q와G가 오래 지속된다(해자를 보유)
P는 싼 가격이다
*결국 100배 주식이 되기 쉬우려면, 출발점 당시의 시가총액이 낮고, per, pbr이 낮으며, 비즈니스모델이 훌륭하고, 경영진이 뛰어나며, 이익 증가 속도가 높아야 한다는 점입니다.
*100배 주식이 되는 주식의 특징은 이익증가와 더불어 배수의 증가도 같이 이루어진다.
예) 순이익 100억, per 10 -> 시가총액 1000억
순이익 2500억, per 40 -> 시가총액 10조(100배 상승)
순이익은 25배 상승했지만, 시장에서의 인기가 4배로 상승 하는 바람에 시가총액은 100배 상승.
*특정 산업군에서만 100배 주식이 탄생하는 것은 아니다.
*R&D비용을 이익에 더하는 것이 미친 소리처럼 들리지만, 여기서 중요한 것은 R&D를 투자로 생각하는 것이다.
'여기서 정말 중요한 것은 아마존이 원했다면 수익을 낼 수 있었다는 것이다. 만약 아마존이 이익을 낼 수 있음을 보여 주고 싶었다면 가능했지만 그러지 않았다. 비전문가들은 아무존에 관심을 가졌다가도 수익성이 없다는 이유로 신경을 꺼버렸을 것이다. 그런데 만약 R&D를 제외했다면(실제적으로는 설비 투자를 제외했다면) 아마존이 얼마나 수익성이 좋은지 알 수 있을 것이다.
==> 매출은 해마다 크게 증가하지만, 이익은 증가하지 않은 기업들은 자세히 살펴 볼 필요가 있다.
*만약 어떤 회사가 현금 흐름은 풍부하지만 매출 성장률이 5%미만이라면, 그 주식은 오르지 않을 것이다.
==> 예를 들면 한국쉘석유, 동서 같은 회사가 그에 해당할 것입니다.
*지난 50년동안 가장 뛰어난 주식을 생각해 보면, 그 뒤에는 소유자 겸 경영자가 있는 경우가 많았다.
==> 한국에서는 전문경영인이 오너가 경영하는 것보다 선진적인 거라 보는 경향이 있지만 꼭 그렇지만은 않는 것 같다.
*해자에 대한 모부신의 생각
분석의 핵심은 최고의 산업에서도 어떤 기업은 가치를 파괴하고, 최악의 산업에서도 어떤 회사는 가치를 창조한다는 것이다. 이렇게 개별 산업의 한계를 돌파하는 회사는 경제적 성과의 근원에는 무엇이 있는지에 대한 통찰을 준다. 산업은 운명의 영역이 아니다. 보통 안정적인 산업이 지속적인 가치 형성이 더 기여한다.
아마존의 매출총이익율은 평범하다. 하지만 부가가치가 (아무 곳에나 있는) 제품 자체가 아니라 선택과 편리함이라는 것은 분명하다. 만약 어떤 회사가 사업 모델에서 고객에 대한 부가가치를 어떻게 혹은 어디에서 만드는지 알 수 없다면, 그 회사는 100배 주식이 되지 못할 것이라고 확신할 수 있다.
*투자자는 다양한 접근법과 선호에 따라 자신에게 맞는 매력적인 주식을 매수할 기회를 '언제나' 찾을 수 있다. 그런 종목은 전체 주식 수의 적어도 1%는 있다.
==> 많은 노력이 필요하다는 것을 다시 한번 느낍니다.
댓글 0
첫번째 댓글을 남겨주세요