
정훈kemN의 팜
* 차량용 반도체 관련주, '해성디에스' 종목분석
굿트레이더
2019.12.12
최근 부쩍 차량용 반도체 관련주에 대해 문의주시는 회원님들이 많으셔서
개인적으로 좋게 보는 종목인 '해성디에스' 에 대한 분석 내용을 올려봅니다.
중장기적으로 매우 큰 기대가 되는 종목 중 하나이므로 중장기 스윙 매매를 위주로 하시는 분들은
관심가져보셔도 좋을 듯 합니다.
* 종목분석 - 해성디에스
1. 기업개요
- 반도체용 Package Substrate와 리드 프레임을 생산 및 판매하는 부품/소재 전문 회사임.
- 주요 제품은 BGA, FC-FBGA, IC, LED, QFN, LOC, TR, 그래핀 등으로 PC, Sever 등 메모리 반도체 패키징 재료 또는 모바일 기기 및 자동차 반도체 패키징 재료가 됨.
- 2014년 3월 6일 주식회사 엠디에스로 설립됐으며, 2014년 9월 1일 상호를 해성디에스 주식회사로 변경함.
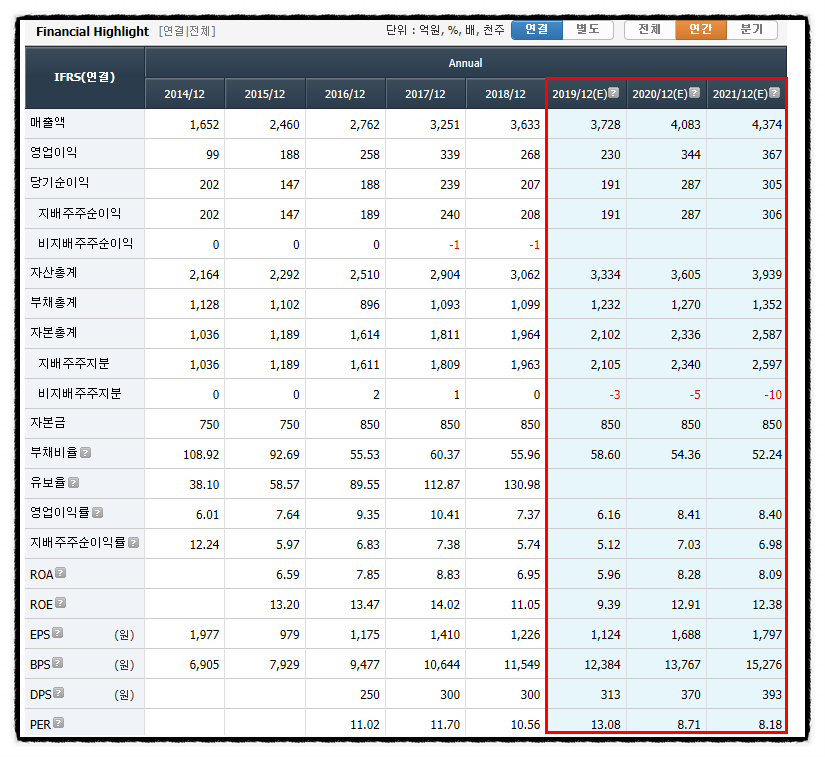
- 2019년 6월 전년동기 대비 연결기준 매출액은 5.8% 감소, 영업이익은 54.6% 감소, 당기순이익은 55.4% 감소.
- 수주회복 및 신규 매출처 확보와 환율 효과로 전사 외형은 견조하였음에도 불구하고 신규제품 라인 증가에 따른 감가상각비 및 인건비 부담으로 부진한 영업이익률 하락.
- 차량용 리드프레임 성장, 2Layer 패키징 기판제품의 신규 매출, 신용카드 IC칩 사업 추진에 따라 향후 견조한 매출 성장세 전망됨.
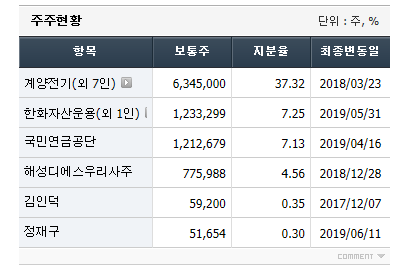
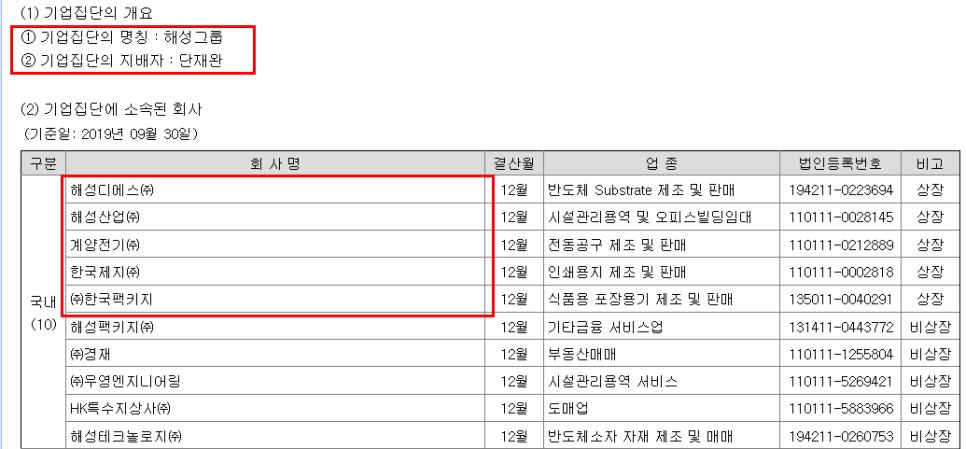
- 부가적으로 동사의 대주주는 계양전기로 해성그룹의 계열사임. 최근 김진표 정치테마로 부각받았던 해성산업,
한국팩키지 등의 기업과 관련기업이지만 시총이 높은 관계로 테마주로는 크게 편입되지 않는 모습.
참고적으로만 알아두면 좋을 내용. 딱히 김진표 테마가 그리 매력적으로는 보이지 않으므로..
2. 투자 포인트
- 최근 차량용 반도체 산업에 대한 기사들의 빈도가 많이 나오면서 차량용 반도체 관련 종목들을 찾으시는 분들의
문의가 많은 듯 한데 해성디에스는 차량용반도체 리드프레임 부분 국내에서는 독보적 지위, 세계적으로도 높은 점유율을 가지고 있음.
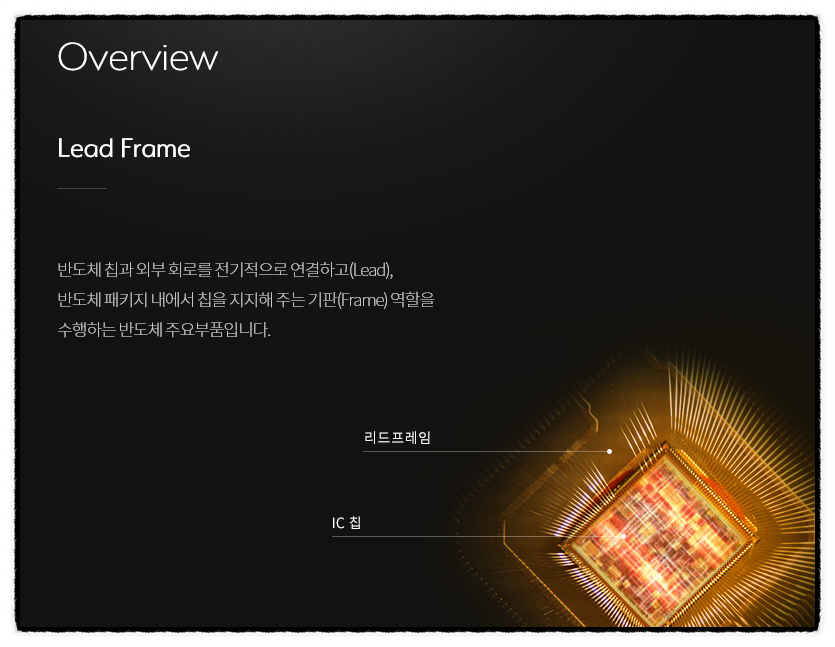
※ 리드프레임이란?
: 반도체 칩을 올려 부착하는 금속 기판. 반도체 칩에 전기를 공금하고 이를 지지해주는 역할을 하는
반도체 관련 부품.
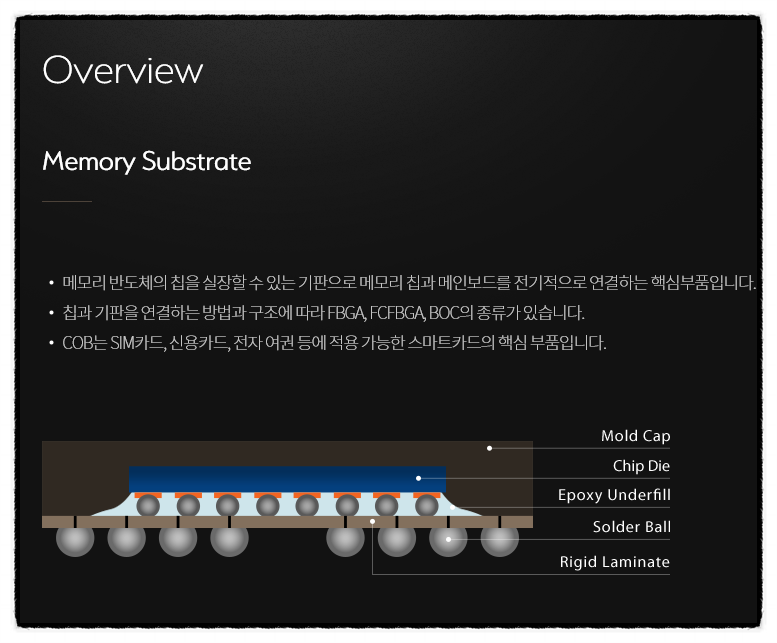
- 그 외 Substrate라는 부품을 제조. Substrate는 메모리 반도체의 칩을 실장할 수 있는 기판으로
메모리 칩과 메인보드를 전기적으로 연결하는 핵심부품.
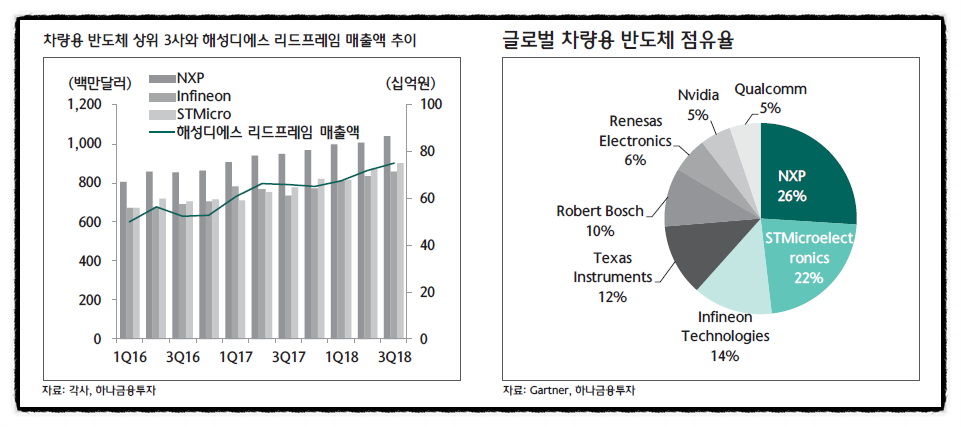
- 해성디에스는 리드프레임 부분에서 글로벌 차량용 반도체 TOP 3 기업인 NXP, STM, Infineon Tech 을 모두 고객사로 확보하고 있으며 리드프레임의 매출은 차량용 반도체 시장 성장에 따라 점진적 확대, 이후 스마트카 시장이 본격화되는 2020년 중후반에는 폭발적으로 증가할 전망.
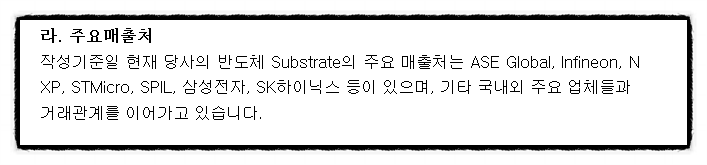
- Substrate 부분은 국내 대표 반도체 기업인 삼성전자, SK하이닉스 등을 고객사로 확보 중.
- 내년 반도체 업황 회복과 더불어 Substrate 매출 역시 회복세 전망. 또한 차량용 반도체 리드프레임 부분에서
추가적인 고객사 확보가 진행될 것으로 전망, 당사의 점진적 성장이 예상.
- 올해 사상최대 실적을 달성함과 동시에 내년,후년에도 지속적으로 최대 매출 실적을 달성할 것으로 예상.
반면 현 시점 동사의 시가총액 2600억대의 가격대는 저평가라는 판단.
3. 그 외
- 차트 흐름상 중장기적 하락 추세를 마무리하고 상방 추세전환을 꾀하려고 하는 모습
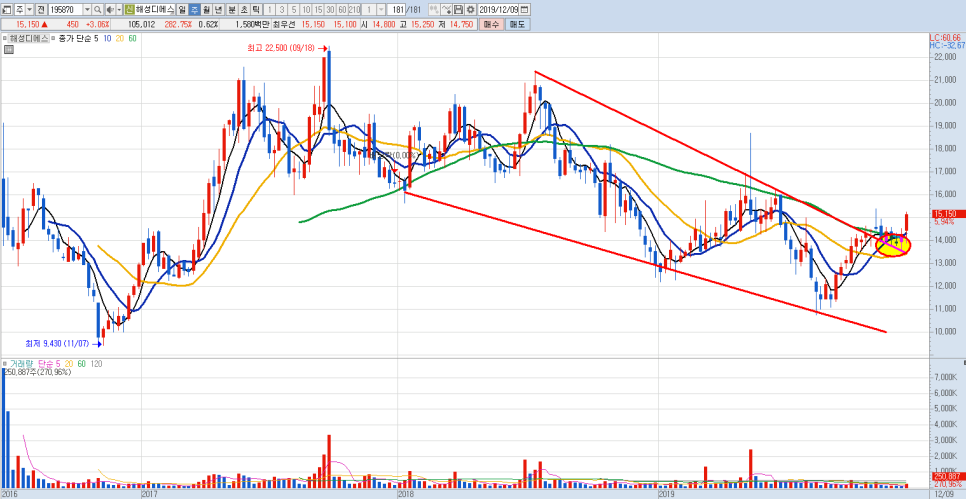
- 단기적으로는 최근 14000원 이하 가격이 좋은 매수기회 였으나 현 시점 전고점 단기 저항을 앞두고
매수 진입하기에는 다소 애매한 위치라는 판단.
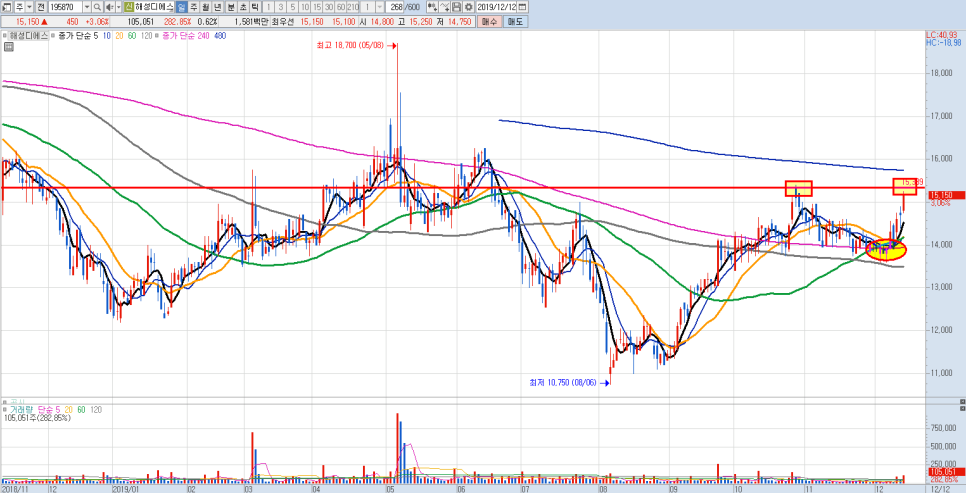
- 15500원대 매물을 강하게 돌파하는지 확인 후 매수 접근 유효. 아니면 단기 조정이 나올시 14000~14500 매집하는 전략으로 매수 진입이 유리.
댓글 0
첫번째 댓글을 남겨주세요