
정훈kemN의 팜
반도체 업황 전망 (반도체 세미나 관련 내용)
굿트레이더
2019.10.18
리딩방 회원님이신 'StarTac옹' 님께서 직접 반도체 세미나에 다녀오시고 공유해주신 내용입니다.
유익한 정보가 많으니 참고하시면 좋을 듯 합니다.
(StarTac옹님께는 허락을 받고 블로그에 올립니다. StarTac옹님 감사합니다.^^)
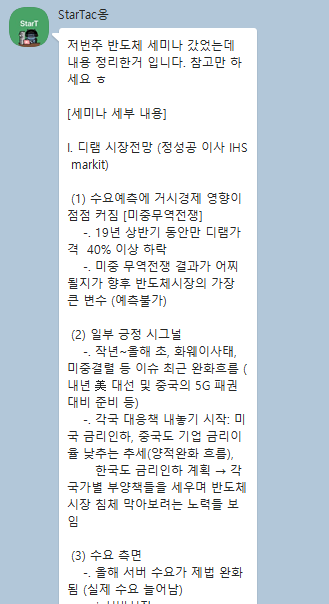
I. 디램 시장전망 (정성공 이사 IHS markit)
(1) 수요예측에 거시경제 영향이 점점 커짐 [미중무역전쟁]
-. 19년 상반기 동안만 디램가격 40% 이상 하락
-. 미중 무역전쟁 결과가 어찌될지가 향후 반도체시장의 가장 큰 변수 (예측불가)
(2) 일부 긍정 시그널
-. 작년~올해 초, 화웨이사태, 미중결렬 등 이슈 최근 완화흐름 (내년 美 대선 및 중국의 5G 패권대비 준비 등)
-. 각국 대응책 내놓기 시작: 미국 금리인하, 중국도 기업 금리이율 낮추는 추세(양적완화 흐름),
한국도 금리인하 계획 → 각 국가별 부양책들을 세우며 반도체시장 침체 막아보려는 노력들 보임
(3) 수요 측면
-. 올해 서버 수요가 제법 완화됨 (실제 수요 늘어남)
* 서버시장 - 과거를 이끈 3가지 재료
① 기업의 클라우드 서비스 이용 booming
② LTE 기반으로 넘어오면서 동영상에 대한 소비 급증
③ 인공지능 급성장
* 기업들의 클라우드 서비스 이용은 지속될것인가 경제와 연관된 사안으로, 발표자입장은 중립적
(미중 무역의 불확실성) .기업들은 경제상황에 따라 투자결정할 것
* 영상소비 추이예상 - 소비량이 늘어나긴 하겠지만, 성장률은 이전 대비 둔화될 듯
넷플릭스 가입자 '15년 2억명 → '18년 8억명 (4배 증가) 했으나, 점차 감소할 것
('19년 2분기 주가 크게 떨어진 이유: 2분기 신규가입자수 감소) .이미 포화상태
(기존시장에서 출혈 일어날 것)
* AI나 Machine running 앞으로도 주요할 듯
(현재는 서버 내 비중이 2%나, 향후 5년 내 15% 까지 증가하지 않을까 예상)
-. 전반적으로 지난 2년간의 하이퍼 성장보다는, 노말한 성장이 예상됨
-. '20년 수요 예측
* 내년은 5G 사이클의 원년이 될 것 (미중 분쟁은 5G 패권을 쥐기 위함)
보조금이 중요함 (과거 LTE 보급률이 50% 넘는 시점은 lte 보조금이 생기는 시점이었음)
* 중국에도 한해 4억대의 LTE 스마트폰 수요가 일어나고 있고, 현재 지방정부에서 통신사업자에
대한 지원이 일어나고 있음
현재 5G 스마트폰 가격 5천위안/대 수준 → '20년 3천위안 예상 → '20년 말 1~2천 위안/대
디램 시장에 매우 긍정적으로 영향미칠 듯 (향후 2~3년은 Plus 성장예상)
* PC & Consumer 시장 - 생각보다 빠르게 수요가 좋아지고 있음
디램가격 많이 낮아짐 (올해 가격하락률 45%)
내년도 미중 움직임에 따라 (컨슈머에 관세를 부과한다던가.. 등) 거시적으로는 완만하게 해결될 것 예상
(4) 공급 측면
-. 수요회복에 맞춰 공급도 따라갈 듯
-. 신규 팹 여유공간이 있는 상황이라 수요만 좋다면 공급 증가는 쉬움
* 우려: 시장가격이 많이 하락되어 있어서 추가 램프업은 부담
* 투자의사 결정 잘못해서 가격이 추가 하락하는 경우 투자비 회수불가
-. 전반적으로 보수적으로 움질일 것
* 올해 반도체 가격 하락하자마자 거의 모든 업체가 투자 축소 발표함 (전년대비 25% 투자축소했음.)
→ 내년은 30% 이상 축소할 것
-. 이미 DRAM 업체들 재고가 많아서, 재고소진에 집중할 것
* 생산량 증가하기는 하겠으나 증가폭이 둔화되는 증가
-. 생각보다 빠르게 D램 공급업체의 재고가 조정되고 있음
(5) 수급과 가격 측면
-. 고객들은 재고를 쌓기시작, 공급업체는 재고 소진 중
-. 내년 중순 이후 재고 모두 소진되고, 공급부족 balance 전환되며 차츰 가격 반등할 것
(올해까지는 가격하락 지속 → 내년 상반기 5~6월 반등 예상)
-. 가격은 올해보다 내년 긍정적 → 두자릿수 성장 예상
II. 글로벌 금융시장 전망 및 한일 무역분쟁 (김병연 팀장 NH투자증권 리서치본부)
(1) 2020년 시장을 바라보는 고민 2가지
-. 반도체는 바닥을 통과해서 내년 턴어라운드 될 것 같은데, 거시경제에서는 경기가 안좋아 진다는
추정이 나오니 괴리가 발생
-. 미중 무역분쟁 향후 진행방향
(2) 시장상황
-. 수출증가율 저점은 올해 10월이며, 11월부터 개선 될 것
* 내년 상반기부터는 완만히 Plus 전환
-. 제조업 중심으로 좋아질 것으로 보이나, '20년 하반기는 미지수 (펀더멘탈이 약함)
-. 심리위축이 경기침체 공포를 더 키우고 있음
-. 미국경기 힘들어질 변수
* '19.10.15 관세부과 이후 상황
* '19.12.15 추가 관세부과 (중국의존도 90% 품목)
* '19.11.16 APEC에서 스몰딜 확률 높음 (트럼프가 올해 업적으로 스몰딜이라도 엮어내려고 노력할 것)
→ 내년 3월 팜벨트 선거 몰려있음 (대선판도는 팜벨트에서부터 가려지기 시작)
-. 경기확장 후반부까지 기존 주도주(IT)가 랠리 지속 가능성 큼
(3) 일본상황
-. 자사 제품에 대한 자신감 충만 → 수출규제 품목에 대한 허가도 진행하고 있어
한국의 국산화 노력에 대해 크게 우려하지 않는 현지 분위기
-. 한일 무역분쟁보다는 일본 자체 경기둔화를 더 걱정 (고용문제, 소비둔화 등)
한국인 관광 급감은 어느정도 우려의 목소리
III. IDC-Semicondctor market outlook (김수겸 부사장 IDC)
(1) 반도체 시장 성장률
-. 경제 성장률과 거의 비슷하게 움직이고 있음
-. 특징
* 불규칙성은 메모리시장에서 기인 (cf. 비메모리시장은 매우 안정적)
* 메모리는 시장영향을 많이 받음
(수요공급 흔들리고, 가격 흔들리고, 이와 같은 패턴이 4-5년 주기로 계속 발생)
* 문제는 이러한 변동이 수요가 좋은 상태에서 일어나는 경우에는 회복이 빠르지만,
요즘같이 수요가 좋지 않은 상태에서는 정상회복이 느림
(2) '20년 예상
-. 올해 4,300억원 달러 예상
-. 윈도우 7 → 10으로 기업들 PC 교체 진행 예정
-. 5G, 클라우드 투자 일어나기 시작하면서 시장상황 좋아짐 ('17년, '18년 과 같은 급등은 없을 듯)
-. Logic은 18년부터 올해, 내년까지 조금씩 성장 추세
-. 메모리는 재고상황으로 인해 계속 감소 (내년까지도 감소 예상 내후년에나 좋아질듯)
-. '20년 중반부터 장비투자 본격화 예상되며, 디램이 가장 먼저 반등될 것으로 예상
(3) ICT and OT(Other technology) / Auto industries
-. OT는 향후 5년간 10% 증가예상 (실제 많은 M&A이뤄지고 있음)
-. ICT는 약 2% 감소예상 (이미 과포화)
* 재고가 이미 엄청 많고, 재고를 밀어내기는 했는데, 여전히 소유주체만 바뀌었을뿐 소진된것은 아님
(이러한 소진이 완료되고 안정되는것은 내후년 봄)
-. 5G폰은 20년 말부터 차차 증가될 것
-. 주시장은 OT, 5G, AI로 갈 것 (시장은 이미 포화 → 경쟁자수를 줄여야 하는 상황)
* 그러나 경쟁자 줄이는 방향보다는 M&A 방향으로 기업들 추진할 것
IV. 시스템 반도체 시장전망 (김영우 연구위원 SK증권)
(1) 중국상황
-. 중국이 디스플레이 시장에서 결국 우위
-. 현 상황에서 5G 할 수있는 유일한 회사는 화웨이 뿐 (인프라 측면)
* 전망을 매우 공격적으로 설정하고 어필하는 중
-. 중국의 '중국제조 2025' 자체평가 결과 [중국제조 2025: '15년 중국 총리가 발표한 국가 제조업 발전 전략]
* 집적회로, 집적회로 전용설비, 민간항공 이 3개 분야가 잘 안되고 있음
* AI, 5G, 클라우드기술 집중 투자 및 혁신 노력 중
(2) 시장동향
-. 스마트폰 8K 영상시대 시작
* '20년부터 나오는 폰들은 8K 영상 가능할 것 (*현재는 화웨이폰만 가능)
* 연쇄적으로 컨텐츠들도 8K에 맞춰 나오기 시작할 것
-. 금년도 서버시장 왜 안 좋았는가?
* 쿠버 네티스 등장하면서, 필요한 OS만 따서 필요한 어플리케이션만 가동하게 하다보니 서버효율성 증가
* 영향지속성: 올해 충분히 많이 보급이 되서, 내년에는 영향력 적을 듯
-. 2년 뒤부터 엣지 컴퓨팅이 활기띄기 시작할 것 (현재는 아무것도 없음)
* 통신사 단에서도 엣지 컴퓨팅하려고 하나, 방향설정을 아직 못하는 상황
* 게임부터 시작할 것 → 이제 시작하려는 단계 (현실화된 것 無)
[참고] 엣지컴퓨팅이 발달 해야하는 이유
개개인의 모든 모션·음성을 인식하고, 해석해서 외부로 송출하게 될 가능성 우려
필요한 것만 걸러서 엣지단에서 필터링하는게 중요
V. Global Memory Outlook (이세철 연구위원 씨티그룹)
(1) 시장상황
-. 최근 낸드가격 오르기 시작(5-10%) → 바닥론 커지고 있음
* 웨스턴디지털의 정전피해(*도시바 정전)에 따른 시장 영향도 있었음
-. 낸드가격은 차츰 오르는 모양새이겠으나, 디램은 아직 시간이 더 걸릴 듯
-. 소재, 장비들의 탈일본화 실현될 것 (공급불안 리스크가 너무 큼)
-. 내년 5G폰 Globally 2억대에서 3억대 정도 판매예상
-. 내년 가장 큰 이슈는 EUV 사업
(TSMC, 삼성전자 밖에 할 수 있는 업체 없음 자본집약적이기도 하지만, 매우 기술집약적인 사업이라 인프라 및 기술노하우 중요)
(2) DRAM 시장
-. 현재 시장가격이 바닥은 맞다고 봄 (제조원가 예측상) 변수: 재고가 여전히 많고, 불량재고가 아직 시장에 저가로 많이 돌고 있음 시장가가 $100 밑으로 내려간다면 업체들도 수익이 마이너스가 되는 상황
(발표자는 $100 under를 생존선이라고 생각함)
'19년 1월까지는 최저점 확인 → 이후부터 유지 또는 완만한 반등 예상
'19년 1Q도 공급과잉 → 2Q부터 회복예상 (단가 급등도 예상)
댓글 0
첫번째 댓글을 남겨주세요