
동물원의 팜
동국제약, 2026.1분기 실적 핵심요약
동물원
2026.05.15
<분기실적>
기업명: 동국제약(시가총액: 1조 132억) A086450
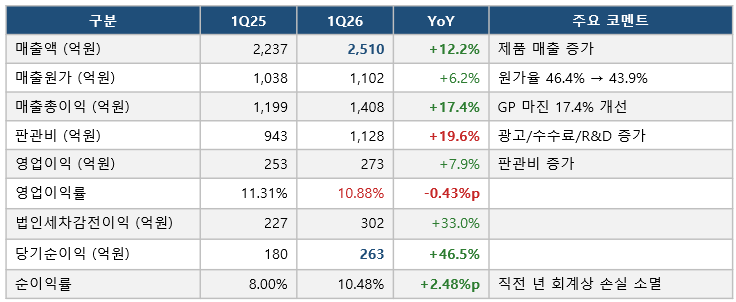
매출액 : 2,510억
영업익 : 273억
순이익 : 263억
**최근 실적 추이**
(기간/ 매출/ 영업익/ 순익)
2026.1Q 2,510억/ 273억/ 263억
2025.4Q 2,429억/ 243억/ 156억
2025.3Q 2,268억/ 248억/ 223억
2025.2Q 2,335억/ 221억/ 181억
2025.1Q 2,237억/ 253억/ 180억
<익숙한 성장>
① 매출 성장 지속: 단일 분기 매출 최고치(2,510억원), +12.2% YoY 성장
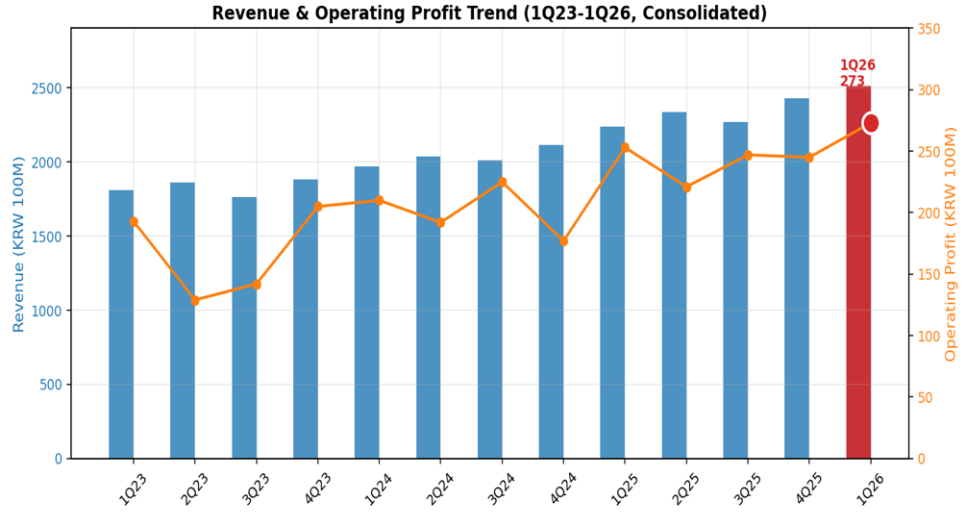
매출: 2023. 1분기 1,808억원 → 2026. 1분기 2,510억원 (+39% 성장, 연평균 11%)
영업이익: 2023. 1분기 193억원 → 2026. 1분기 273억원 (+41% 증가)
매출 성장율 회복
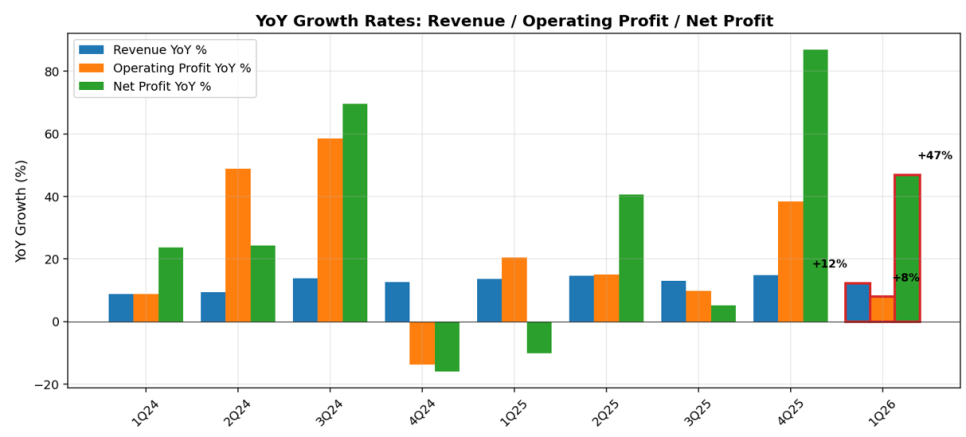
동국제약은 늘 매출이 성장해왔기 때문에 그냥 매출 성장을 당연하게 여기는 분위기가 있는데
최근 매출 성장율이 좋아지고 있다는 건 확실히 긍정적인 시그널
② 제품 매출이 성장 주도: 제품 매출 +20.9% (1,869억→2,111억)
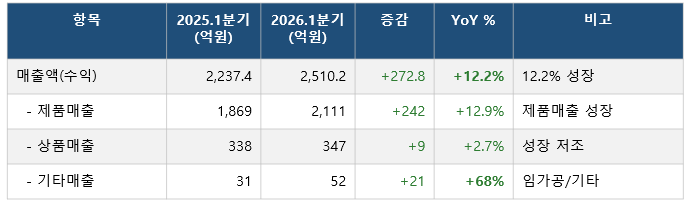
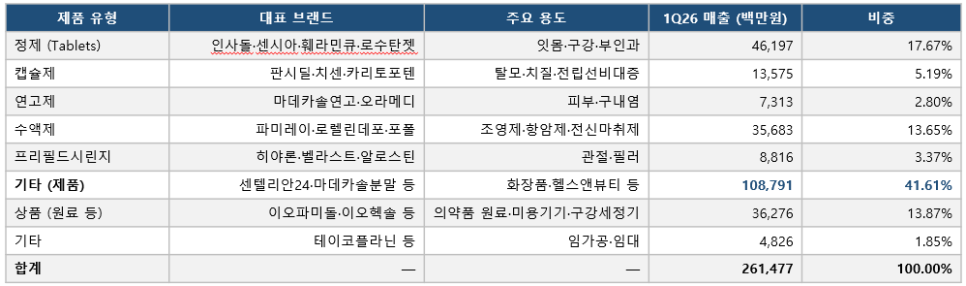
기타제품(센텔리안24 포함) 매출: 692억→1087억(+57.0%, YoY)
<핵심내용>
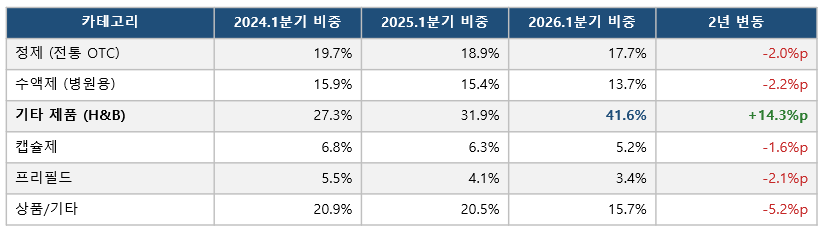
① H&B 카테고리가 사상 처음 매출의 40% 돌파
기타제품 매출 비중: 27.3%(1Q24) → 31.9%(1Q25) → 41.6%(1Q26)
동국제약은 이제 화장품+제약 회서로 밸류에이션이 필요한 시점
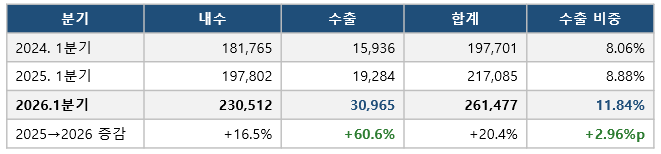
② 수출 비중 11.84% (두 자릿수 진입)
수출 비중: 8.06% → 8.88% → 11.84%
수출 매출: YoY +60.6%
내수 성장률(+16.5%)의 3.7배
60여 개국 진출 전략의 가시화
일본·중남미·중동에서 직수출 채널 확립
일본: 직수출 9개 거래처 + Local 1개사
유럽: 스페인(Local) 중심, 직수출은 부재
아시아: 인도 외 9개국 직수출, 베트남 외 5개국 Local
중동·아프리카: 이집트 외 3개국 직수출, 쿠웨이트 외 1개국 Local
중남미: 브라질 외 6개국 직수출
동유럽: 조지아 직수출, 러시아 Local
수출 전략: CPHI Europe/Japan 등 국제 의약품 전시회 출품
헬스앤뷰티 사업 해외 온라인 플랫폼 입점 + 인플루언서 마케팅
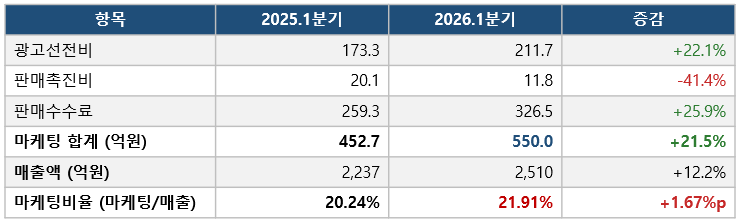
③ 마케팅비/매출 비율 22%
매출 대비 광고+촉진+수수료 합계 비율: 20.24%(1Q25) → 21.91%(1Q26)
+1.67%p 상승
영업이익율 -0.43%p 약화의 직접 원인
매출/수출 성장의 영향으로 볼 수도 있음
④ 영업 현금흐름 분기 사상 최고
2026. 1분기 Cash flow 226억원
2025. 1분기 Cash flow 108억원 (2.1배)
순이익 263억원 대비 Cash Conversion Ratio 86%
2025. 1분기 60% 수준
실질 이익의 현금 전환력 강화하는, 이익의 질 개선되는 중
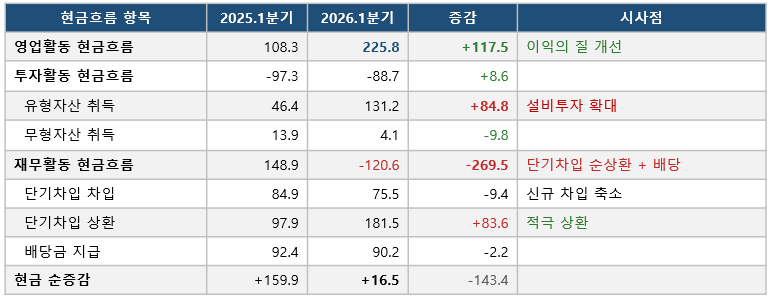
⑤ Capex 131억원 (전년 대비 2.8배)
유형자산 취득: 46억 →131억 (+183%)
차입원가 자본화 3.4억원 포함
동국제약 분기 평균 Capex: 2024년 50억원, 2025년 60억원
2026. 1분기 설비투자 눈에 띔 (마이크로스피어 신약?)
⑥ 매출원가율 43.9% (지난 13분기 최저)
매출원가율: 46.4%→43.9% (-2.50%p)
화장품 매출 비중 증가의 영향 커 보임
원재료비 안정화
향후 분기 추세 지속 시 GP 마진 56% 가능해보임
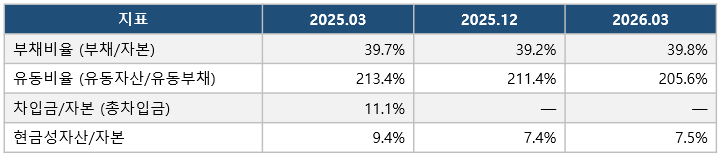
⑦ 부채비율 안정 유지 39.8%
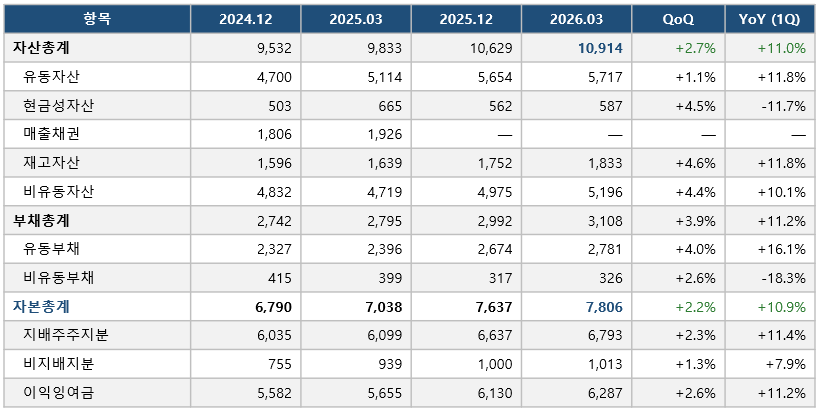
자산: 9,532억 →10,914억 (+14.5% 증가)
부채비율: 39.7%→39.8% (거의 변동 없음)
단기차입금 적극 상환 181억원
재무 레버리지 없는 외형 확장
대한민국 제약업종 평균 부채비율(약 60~80%)의 절반 수준
매우 보수적인 부채 운용
<판관비 세부내용>
성장 지표(미래 매출 선행 지표)
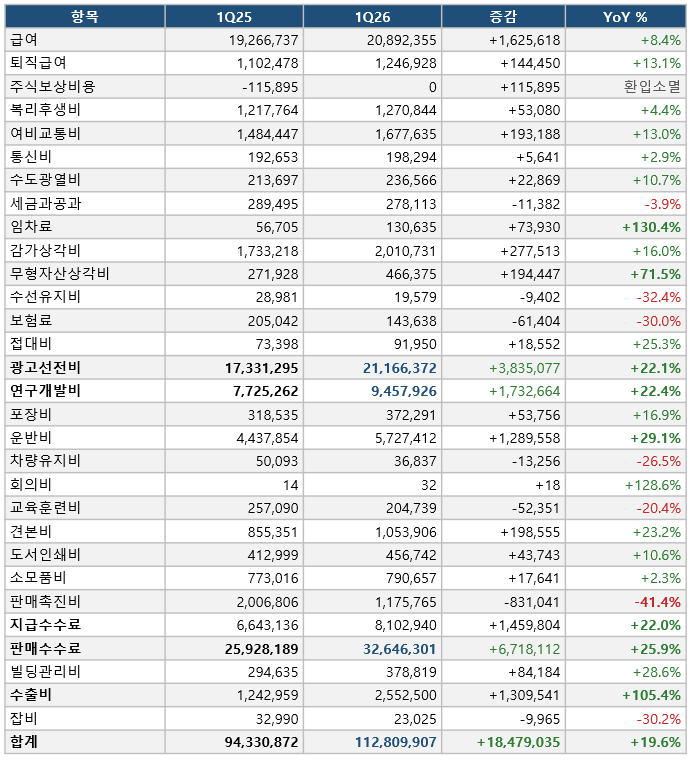
광고선전비 +22.1% (211.7억원): 센텔리안24, OTC 광고 캠페인 확대
광고선전비/매출 비율 8.43% (2025.1분기 7.75% 대비 +0.68%p 상승)
광고 효과? 화장품 +57% 성장
연구개발비 +22.4% (94.6억원): 신약
매출 대비 R&D 비율 3.77%(2025. 1분기 3.45%)
수출비 +105.4% (25.5억원): 글로벌 확장 시그널
60개국 수출 지역 확대 중
수출비 절대금액은 작지만(전체 판관비의 2.3%) 성장률은 13개 분기 중 가장 큼
판매수수료 +25.9% (326.5억원): 도매상·판매채널 확대, 판관비 단일 최대 항목(전체의 28.9%)
운반비 +29.1% (57.3억원): 온라인·해외 출하 비중 확대로 단위 운송비 상승 추정
안정 지표(인건비/인프라)
급여 +8.4%, 퇴직급여 +13.1%, 복리후생비 +4.4%
임금 인상, 종업원 증가의 합리적 범위. 매출 증가율 +12.2% 대비 인건비 증가는 안정적
감가상각비 +16.0%, 무형자산상각비 +71.5%: 자산 신규 취득 영향
임차료 +130.4%: 본사/지점 임차 계약 변경
효율 지표(운영비 절감)
판매촉진비 -41.4% (-8.3억원)
광고선전비 증가(+38억원)와 함께 보면 "촉진 → 광고" 채널 전환
보험료 -30.0%, 차량유지비 -26.5%, 잡비 -30.2%, 교육훈련비 -20.4%
주식보상비용 0원 (전년 -1.16억원 환입): 일회성 항목 소멸
<재무상태표>
<투자 시나리오>
Bull Case (낙관 시나리오)
제약 → K-뷰티 전환
H&B 비중 50% 돌파하며 화장품주 멀티플(P/E 25~35x) 재평가
수출 비중 20% 진입 시 K-뷰티/K-헬스케어 수출 프리미엄 반영
10% 이상 매출 성장 지속
영업이익율 11~12% 회복
Base Case (기본 시나리오)
현재 추세 지속: 매출 10~12% 성장, 이익율 10~11% 유지
제약사 평균 멀티플(P/E 12~15x)에서 H&B 성장 프리미엄 +30% 반영
성장(퀄리티) + 숫자(그로스)
Bear Case (보수 시나리오)
이익율진 압박
마케팅비/매출 비율 23% 돌파
영업이익율 9%대 하락
수출 확장에 따른 비용 회수 지연
화장품 성장 변동으로 분기간 매출 변동 확대
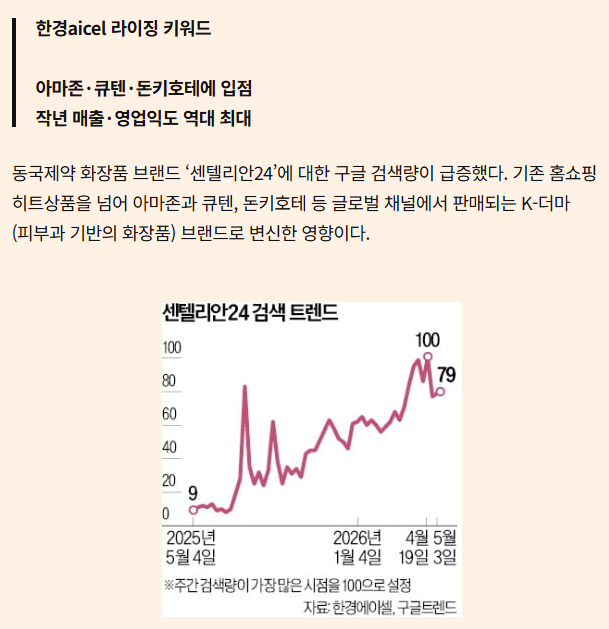
<센텔리안24 글로벌 트랜드, 한국경제>
동국제약 화장품 브랜드 ‘센텔리안24’에 대한 구글 검색량이 급증했다.
아마존과 큐텐, 돈키호테 등 글로벌 채널에서 판매되는 K-더마(피부과 기반의 화장품) 브랜드로 변신한 영향이다.
센텔리안24 검색량은 지난달 19~25일 구글에서 최근 1년 내 최대치(100)를 기록했다.
해외 유통 확장이 검색량 증가를 이끌고 있다.
동국제약은 지난 1월 올리브영을 통해 PDRN 라인 기획세트를 출시했다.
3월엔 일본 큐텐의 대규모 판촉 행사인 메가와리에서 ‘마데카 PDRN 사쿠라 패키지’를 선보였다.
돈키호테, 로프트, 마츠모토키요시 등 1000여 개 매장 입점을 발표했다.
5월엔 미국 최대 뷰티 전문점인 얼타뷰티의 1400곳 입점 소식도 내놨다.
댓글 0
첫번째 댓글을 남겨주세요