
고려아연
고려아연010130
1,121,000-11,000 (-1%)
1일
3개월
1년
3년
10년
5분봉
일봉
주봉
월봉
투자정보
- 전일1,132,000
- 시가1,132,000
- 고가1,132,000
- 저가1,116,000
- 거래량1,781
- 52주최고2,188,000
- 52주최저877,000
- EPS
EPS
당기순이익(지배)[TTM] / 수정발행주식수(보통주 + 우선주)
47,173 - BPS
BPS
자본(지배) / 수정기말발행주식수(보통주 + 우선주 - 자사주)
556,217 - PER
PER
현재가 / EPS
23.76배 - PBR
PBR
현재가 / BPS
2.02배 - 시가총액23.4조 KRW
- 주당배당금
주당배당금
최근결산누적배당금
20,000 - 배당수익률
배당수익률
DPS / 현재가 * 100
1.78%
제공되는 정보는 오류 및 지연이 발생할 수 있으므로, 이를 이용한 투자에 대한 책임은 해당 투자자에게 귀속됩니다.
2026.09.21 실시간파머 리포트


2024.09.17

2024.09.17

2024.09.17
뉴스
2024.09.23
[뉴스정리] 20240923 월요일
SK하이닉스 0.9%
삼성전자 3.9%
LS 0.6%
삼성전기 1.8%
고려아연 1%
HLB 0%
녹십자웰빙 1.2%
티앤엘 1.8%

일반글
대구의현인
10년 전
2016년 2월 26일 올해 국제 유가 예상 및 고려아연
고려아연의 주가가 올해 실적예상수치가 낮아 폭락했는데 이게 구조적인지 아니면 일시적인지 알아 봐야 한다. 우선 광물생산업체와 정련 업체의 공급상황을 살펴야 할 거 같다. 이제까지는 정련업체가 과점되어 있어 수혜를 누렸지만 이제는 아닐 수 있다. 특히 중국 쪽 정련 업체상황을 체크할 필요가 있다. == 3월 30일 현재 제련 수수료 협상 결과 16년 211$ - 17년 172$로 결정(광산업체 100$로 시작) - 주가 반등 == 그 이후 차트는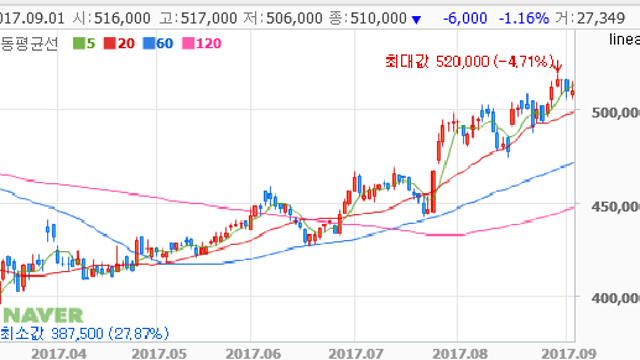
굿트레이더
8년 전
* 19.01.03 - 시간외 특징주 & 증시 요약
고려아연(010130) : 실적 호조 전망에 상승. ▷케이프투자증권은 보고서를 통해 동사의 2018년 4분기 연결기준 영업이익이 2,090억원으로 전분기 대비 7% 증가할 것으로 전망. 이는 스팟 제련수수료 상승 효과가 프리메탈 감소를 상쇄하기 때문으로 분석. ▷아울러 2019년에도 정광 품위 개선으로 판매량 증가가 예상되며, SMC의 5.5만톤 증설 효과도 2022년부터 반영될 전망이라고 밝힘. ▷투자의견 : BUY[유지], 목표주가 : 51굿트레이더
6년 전
* 김부겸 장관의 전당대회 출마 의지, 관련주들은?
고려아연 회장의 큰 딸이 세중회장의 큰 아들과 결혼. 여행 서비스 사업 영위로 코로나19에 의한 직접적 타격 예상되었으나 견조한 1분기 실적 시현함. 그 외 고려아연/ 영풍정밀 / 아즈텍WB / 윈스 / 시그네틱스 등 김부겸 관련주로 정리.
