
메르의 팜
세계 증시는 왜 폭락했을까?(feat Sahm’s Rule, 실업률 4.3%)
메르
2024.08.03
이번 글은 주절주절 카테고리로 쓰는 것을 감안하기 바랍니다.
개인 생각이 많은 내용이라, 참고만 하면 될듯합니다.
금요일, 한국 증시가 3.65% 폭락했다.
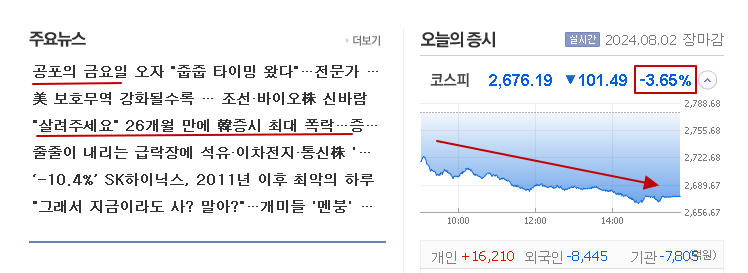
한국만 빠진게 아니라서, 미국의 영향을 전세계 증시가 받은 것 같다.
일본 니케이 225는 한국보다 더 심하게 5.81%가 내려갔다.
일본은 미국 여파에 엔화 강세까지 더블로 맞은 게 원인인듯하다.
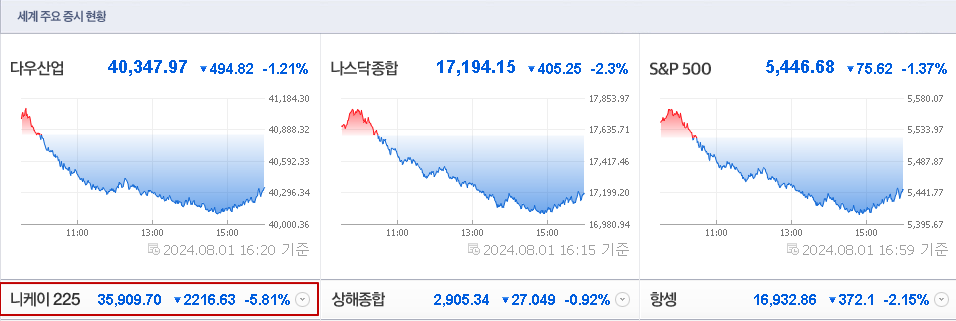
VIX 지수도 하루 8.61%가 올라서, 공포 구간인 30에 다가가고 있다.
VIX 지수는 기존에 설명했으니, 기억이 가물가물하면 아래 링크를 참고하면 될듯하다.
https://blog.naver.com/ranto28/223524657867?trackingCode=blog_bloghome_searchlist
점심시간에 주절주절합니다. VIX 지수 VIX는 Volatility Index의 약자로, 보통 공포지수라고 부르...
이틀 전 파월 기자회견을 해설한 적이 있다.
https://blog.naver.com/ranto28/223532483198
파월 기자회견 해설입니다. 들으면서 바로 정리하는 것이라 오차가 있을 수 있는점 감안바랍니다. 9월에 금...
*무새는 앵무새의 앞자를 뗀 것으로, 비슷한 말을 계속 반복하는 것을 말한다.
이번 파월의 기자회견을 '데이터무새'로 보는 사람도 있지만, 특이한 것이 있었다.
특이하다는 것은 파월이 고용에 대해서 과하다 싶은 정도로 많은 말을 한 것이다.
일단 파월 인터뷰를 다시 보자.
정치 관련 불필요한 문답은 제외했다.
9월에 금리 인하하니?
데이터를 보고 결정할 거야
무슨 데이터가 필요하니?
한두 개를 보고 결정하는 것은 아냐. 종합적으로 보고 결정할 거야.
9월까지 나오는 데이터가 종합적으로 좋으면, 9월에 금리 인하를 할 수도 있어.
노동시장은 괜찮니?
노동시장이 과열에서 냉각이 되고 있어.
실업률만 보는 게 아니라 노동시장 참여율, 퇴직자 등 전반적인 지표를 보고 있는데, 앞으로 조금 더 냉각이 필요하다고 생각해.
노동시장은 아직까지는 충분한 수준에 도달하지는 않았지만, 인플레이션은 점점 목표 수준에 도달하고 있어.
4.0%라는 실업률은 역사적으로 낮은 수준이야.
여러 번의 금리 인하를 할 거니?
답을 못하겠어. 1년 전에 인플레이션이 4%를 넘었는데, 지금은 많이 낮아졌지만, 실업률이 아직 낮아.
인플레이션이 낮아지는데 실업률까지 낮은 수준을 유지하는 것은 특이한 상황이라고 생각해.
인플레이션과 관련해서 최근 좋은 지표가 계속되고 있는데, 어떻게 생각해?
작년보다는 개선되었어. 작년에 인플레이션은 상품물가에서 온 것인데, 지금은 상품뿐만 아니라 광범위한 물가가 떨어지고 있어.
개선되었다는 것은 한 분기의 지표라서, 조금 더 데이터가 들어와야 확신을 가질 수 있을 것 같아.
지금은 믿음이 조금씩 더해지고 있는 상황이야.
인플레이션을 목표로 하고 있는 2%까지 끌어내릴 거야.
미국 국민들을 봤을 때 현재 금리를 유지하는 것과 금리를 인하하는 것, 어느 게 낫다고 생각하니?
우리는 인플레이션과 고용을 다 보고 있어. 지난 몇 년간 우리가 한 일은 인플레이션에 집중하는 것이었어.
앞으로는 인플레이션보다 고용을 더 챙겨야 할 것 같아. 고용이 목표에서 더 멀리 있어. 정책 기조를 변화할 시기가 다가오는 것 같아.
노동시장이 목표에서 멀다는 것은 어떤 의미니?
전체적인 지표를 보는데, 특히 민간 수요를 잘 살펴볼 거야.
우리의 목표는 인플레이션과 노동시장, 두 가지 위험의 균형을 잡는 것이야.
오늘 회의 중에 위원회는 전반적으로 금리 인하가 적절하다는 시점에 다가오고 있지만, 데이터가 조금 더 필요하다는데 만장일치로 의견이 모여졌어. 그래서 오늘 금리 인하를 결행하지 말자고 결정했어.
금리를 너무 늦게 인하해서 타이밍을 놓칠 우려는 없니?
현재 금리수준에서 경기둔화의 조짐이 보이면 그럴 텐데, 고용지표들이 다 좋아.
노동시장은 일자리가 잘 창출되고 있고, 임금도 상승하고, 구인도 둔화되고는 있지만, 높은 수준이야.
샴의 룰 같은 고용지표에 대해서 어떻게 생각하니?
그것에 대해 잘 알고 있어.
그것은 경제법칙이 아니라, 그냥 과거의 현상일 뿐이고 역사는 되풀이되지 않아. 비슷하지만 조금씩 달라.
수익률 곡선의 역전과 같이 예전에 우리가 배웠던 교훈이 적용되지 않는 경우를 많이 발견하고 있어.
전체적인 상황을 봤을 때 과거 경기둔화와는 다른 상황인 것 같아.
파월은 "수익률 곡선의 역전과 같이 예전에 우리가 배웠던 교훈이 적용되지 않는 경우가 많다"고 답변했다.
장단기 금리가 역전이 된지 시간이 많이 지났는데, 아직 경기 침체가 오지 않는 것을 지적한 것이다.
이해를 돕기 위해 장단기 금리 역전을 설명해 본다.
내용을 아는 사람은 1~43번을 스킵하면 된다.
https://blog.naver.com/ranto28/223166297395?trackingCode=blog_bloghome_searchlist
장단기 금리 역전 근황 업데이트(feat 미중 빅딜, 키신저)
8월은 의미가 있는 달입니다. 장단기 금리 역전이 일어난 지 15개월이 되는 시점입니다. 장단기 금리 역전...
1. 친한 친구가 오백만 원을 한 달만 빌려달라고 하면, 좀 느낌이 애매해도 빌려줄 수 있음.
2. 5년을 빌려달라고 하면 느낌이 달라짐.
3. 친구의 신용이나, 직장 등을 감안하면, 한 달은 빌려줄 수 있지만, 5년은 그동안 무슨 일이 일어날지 모르기 때문인 것임.
4. 채권도 마찬가지임.
5. 오랜 기간 돈을 빌리는 장기 채권은 단기 채권보다 금리가 높은 게 일반적임.
6. 기간이 길수록 위험도 커지고, 그만큼 이자라도 더 받아야 된다고 생각하기 때문임
7. 아주 가끔 단기 채권 금리가 장기 채권보다 높아질 때가 있음.
8. 이럴 때 장단기 금리 역전이 있어났다고 함.
9. 만기 1~2년의 단기 채권은 보통 기준금리의 영향을 많이 받게 되고, 장기 채권은 경기 전망에 따라 움직이는 게 일반적임.
10. 경제 상황이 좋아질 것 같다면, 돈이 채권시장에서 주식 등으로 이동하면서 장기 채권 가격이 떨어지고 채권금리가 오름.
11. 반대로 경기가 나빠질 것 같으면, 돈은 주식시장에서 빠져나와 갈 곳을 찾아다니기 시작함.
12. 다들 경기가 나빠질 것으로 예상하면 시설투자를 늘리는등 돈을 써서 더 많은 돈을 벌어보려는 사람이 줄어든다는 말임.
13. 돈을 쓰는 사람들이 줄어들다 보면, 돈값이 떨어지고, 돈값을 대표하는 금리도 낮아지게 됨.
14. 금리가 낮아질듯하면, 장기적으로 일정한 금리를 지불해 주고, 안전자산의 대표이기도 한 미국 국채 장기물에 자금이 몰리게 됨
15. 안전자산의 대표격인 10년 물에도 매수세가 집중되어, 채권 가격이 올라가고, 채권금리가 떨어지게 됨.
16. 경기 침체가 예상되면, 장기 채권금리가 단기 채권금리 밑으로 떨어져서, 장기금리가 단기금리보다 낮은 장단기 금리 역전이 일어나게 되는 것임.
17. 보통 미국 국채 2년을 단기 채권의 대표 선수로 보고, 10년을 장기 채권 대표 선수로 봐서, 두 국채 금리에 역전이 일어나는지를 봄.
18. 1970년부터 지금까지 53년 동안 장단기 금리 역전은 5번 일어났음.
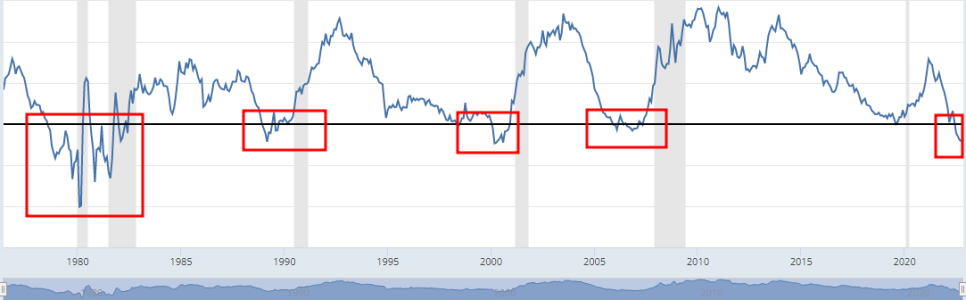
19 붉은 네모 박스로 체크한 4번의 장단기 금리 역전 이후, 평균 15개월 뒤에 오일쇼크, 일본 부동산 버블 붕괴, 닷컴 버블 붕괴, 글로벌 금융위기가 왔음.
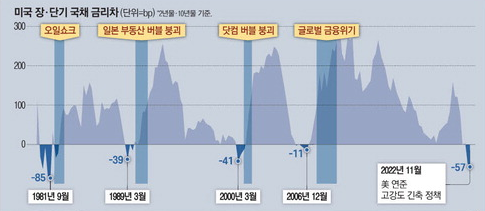
20. 주식시장으로 보면 장단기 금리 역전 이후, 시차를 두고 나스닥 100등의 폭락이 일어났다는 말이기도 함.
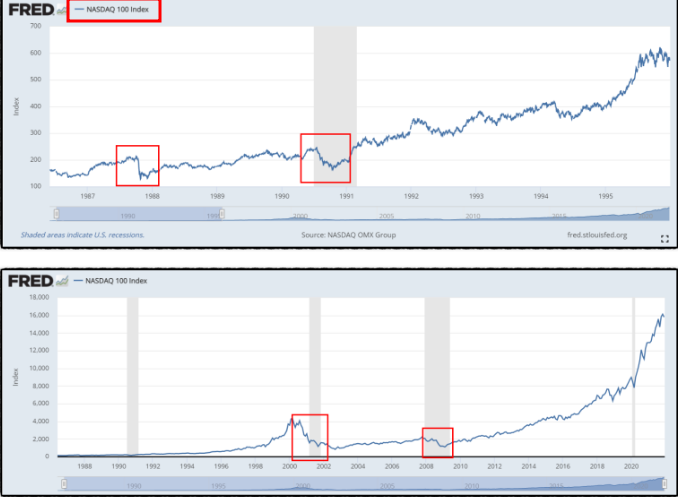
21. 2022년 4월부터 장단기 금리 역전이 일어났으니, 과거 패턴이 반복된다면 15개월 뒤인 2023년 8월이 그 시점임.
22 그런데, 금리 역전은 과거와 패턴이 좀 다른 것임.
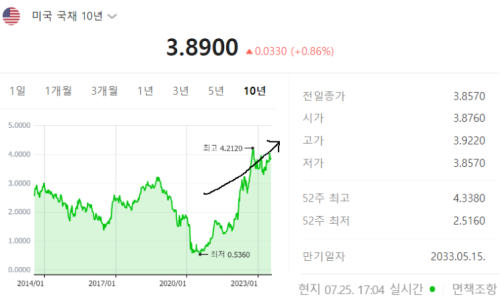
23. 과거 패턴은 10년 국채금리가 내려가서 장단기 역전이 되었는데, 지금은 10년 국채가 열심히 올라가고 있는 것임.
24. 이번의 장단기 역전은 10년 국채가 내려가서 역전이 되는 게 아니라, 2년 국채와 10년 국채가 모두 올라가는데, 2년이 10년보다 훨씬 더 올라가서 장단기 역전이 된 것임.
25. 10년 국채금리가 올라가니, 9번의 이론이 맞는다면 장기적인 경제전망이 좋은 게 아냐?라고 생각할 수 있음.
26. 그런데, 아닌듯함.
27. 장기국채금리가 올라가는 이유가 경제전망을 긍정적으로 봐서 올라가는 게 아니라 살 사람이 없어서 올라가는 것 같은 것임.
28. 장기국채의 메인 고객인 국가급 구매자가 줄어들고 있음.
29. 미 국채를 살 곳이 없으면 미 연준이 사들였는데, 미 연준도 인플레이션을 잡기 위해 국채를 사들이지 못하고 있음.
30. 연준이 국채를 사들인다는 말은, 국채를 사는 값을 달러로 지불하는 방식이라 달러를 푼다는 말이 되고, 달러를 풀어 달러가 흔해지면, 달러 가치가 떨어지고 물건값이 오르는 인플레이션이 더 심해지기 때문임.
31. 중국, 일본, 영국 등이 미국 국채를 전처럼 사들이지 못하고, 미 연준마저 인플레이션 때문에 국채를 사들이지 못하면, 국채 수요가 줄어들어 국채 가격이 떨어지고, 장기국채의 금리 상승으로 나타나게 되는 것임.
32. 경기가 좋아질 것이라고 예상해서 장기국채 금리가 오르는 게 아닌듯하다는 말임.
33. 장단기 금리 역전을 금융계에서는 탄광 속의 카나리아라고 부름.
34. 과거 탄광에서 일하던 광부들이 유해가스가 발생했을 때 위험을 감지하기 위해 카나리아를 곁에 두고 일했었는데, 유해 가스에 민감한 카나리아가 이상 행동을 보이면 광부들은 위험을 감지하고 탄광에서 탈출하고는 함.
35. 장단기 금리 역전 후 평균 15개월 뒤에 이벤트가 생겼으니, 그 정도 시간이면 포트폴리오를 조정하고 준비할 시간이 된다는 말임.
36. 미국 국채 2년 물 금리가 10년 물 금리에 비해 100bp(1bp=0.01% 포인트) 가까이 높은 것은 40년 만에 처음임.
37. 2007년 미국 발 금융위기가 터지기 직전인 2006년 12월 미국의 2년 물과 10년 물 금리 역전 차는 11bp, 닷컴 버블 직전인 2000년 3월엔 41bp였는데, 지금은 100bp 내외임.
38, 100bp도 좀 좁혀진 숫자임.
39. 미국 은행 위기가 터졌을 때는 107bp까지 금리 차이가 벌어졌었음.
40 미국 빅 테크 기업들은 선제적으로 정리해고와 고용 동결 등으로 경기 침체에 대비하는 모습을 보이고 있음.
41. 아마존은 직원들을 상대로 "향후 고용을 일시 중단하겠다"라며 전사적 고용 동결을 통보했고, 애플 역시 사실상 모든 추가 고용의 중단을 선언하는 등 고용 중단 선언이 이어지고 있음.
42. 원인이 과거와 다른듯하지만, 상당수 기업들은 경기 침체에 대비하기 시작하고 있는 것임.
위 글에서 하려는 말은 다음과 같다.
과거 경험에 의하면, 장단기 금리가 역전되고 평균적으로 15개월 뒤에 경기 침체가 왔다.
22년 4월에 장단기 금리 역전이 시작되었으니, 15개월 뒤는 23년 8월이다.
평균이 15개월 뒤라, 길게는 24개월 뒤에 온 적도 있다.
그렇다고 하더라도, 24년 4월에 24개월이 지나갔다.
파월은 이것을 말한 것이다.
수익률 곡선의 역전과 같이 예전에 우리가 배웠던 교훈이 적용되지 않는 경우를 많이 발견하고 있어.
전체적인 상황을 봤을 때 과거 경기둔화와는 다른 상황인 것 같아.
나도 위의 기존 글에서 이번 장단기 금리역전은 패턴이 다르다고 했다.
과거의 장단기 금리 역전은 10년 물 국채금리가 내려가서 장단기 역전이 되었는데,
이번 역전은 10년물이 열심히 올라가는 데, 2년 물이 훨씬 더 올라가서 역전이 된 것이라 패턴이 다르다고 본 것이다.
파월의 이 답변이 나온 것은 기자가 샴의 법칙에 대한 질문을 해서 나온 것이다.
파월에게 유난히 긴 답변을 하게 한 질문이다.
샴의 법칙(Sahm’s Rule)은 클라우디아 샴이 개발한 경기 침체를 판단하는 지표다.
*샴의 법칙(Sahm’s Rule) = 최근 3개월 평균 실업률 - 최근 12개월 실업률 최저점 ≥ 0.5% p
샴의 법칙에 따르면,
미국 실업률의 3개월 이동평균이 최근 12개월 실업률 최저점 보다 0.5% p 이상 높으면 경기 침체가 임박했다는 신호라고 한다.
대단히 정교한 원칙은 아니지만, 1948년 이후 발생한 경기 침체를 거의 대부분 맞춘것이 의미가 있다.
1948년이후 0.5%p가 넘었던 적이 12번 있는데, 2003년을 제외한 11번 경기침체가 온 것이다.
현재 지수는 0.43%까지 와있어서, 실업률이 조금만 더 높아지면 0.5%가 될 수 있는 상황이다.
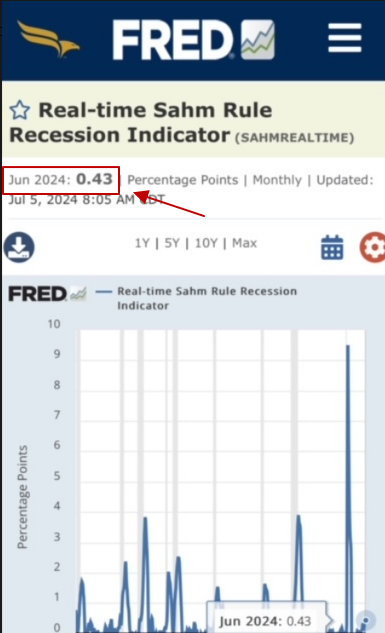
미국의 실업률은 2024년 초 3.7%였지만, 꾸준히 올라서 6월에는 4.1%가 되었다.
현재 4.1%인 실업률이 4.3% 이상 올라가면 샴의 법칙에 해당이 될듯하다.
오늘 저녁 9시30분에 7월 고용정보가 발표되었다.
시장의 예상은 실업률 4.1% 유지인데, 4.3%가 나왔다.
0.5를 넘어서 0.53%쯤 될듯하다.
이러면...
한 줄 코멘트. 실업률 4.3%는 매우 나쁜 소식이다. 경기침체가 시작되었다는 기사가 쏟아질듯하고, 연준은 9월에 0.25%가 아니라 0.5%를 내려야할지 모르겠다. 시장은 Cash is King을 외칠듯하다. 휴가 가기 나쁜 날이다.
댓글 1
- Jackie Chan · 2년 전고용 하회 ..
