낙민동추노의 팜
산업 - 소비재(화장품포함) 115
리포트6625일 전
[기업Study] 서부T&D (26.10.15 By 유진투자증권)
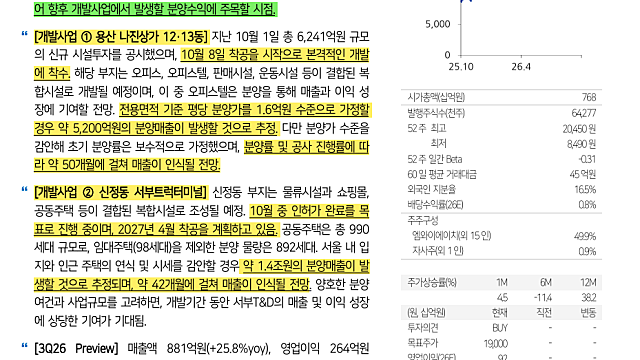
최근에 더디지만, 견조한 상황 과거에 좋은 기억만 가득했던 투자... AI의 버블론에도, 반도체 공급과잉에도 자유스러울 수 있고, 무엇보다도 분양은 기존의 가격에 없었지만 (투자자들은 알고 있지만, 시장은 무시한), 반영이 되고 있는 컨센의 변화 현재시총은 8200억, 이거 제법 고민되네... 첨부파일 c02ef2ba-f6c1-44a1-ae60-3f65f7d14d98 .pdf 파일 다운로드 최근 관상, 더디지만 견조함 시장은 이미 알고 있다,
리포트66한 달 전
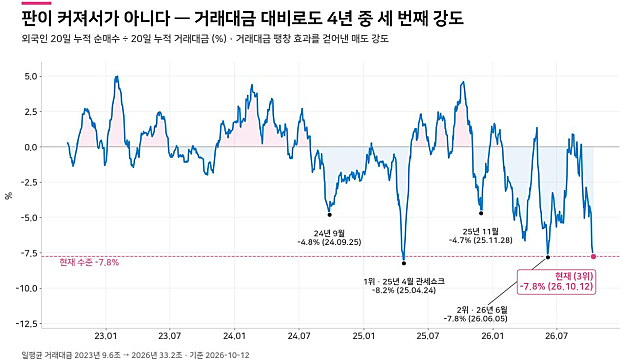
거래대금 4년중 세 번째 강도 (Feat.그럼에도 불구하고)
생각해볼 문제 :23년 상승구간은 아마도 2차전지 열풍 및 HBM에 대한 반도체 상승일 것임 = 이후에는 배터리 수급교란과 레버리지청산과 사기꾼 문제도 (라덕연, 이때 키움 하한가가버림) 같이 등장하면서 급락 :24년 제법 가파른 상승, 저때도 조선/방산/전력이 꿈틀하기 시작했고, HBM품귀는 디램쇼티지 발생 가능으로 삼전의 일시적 상승일듯 = 반도체에서 실질적인 현물 가격인상은 없었고, 금투세까지 언급이 되면서 투심은 박살나버리고, 각하의 아
리포트663달 전
[기업Study] 서부T&D (26.8.20 By IBK투자증권)
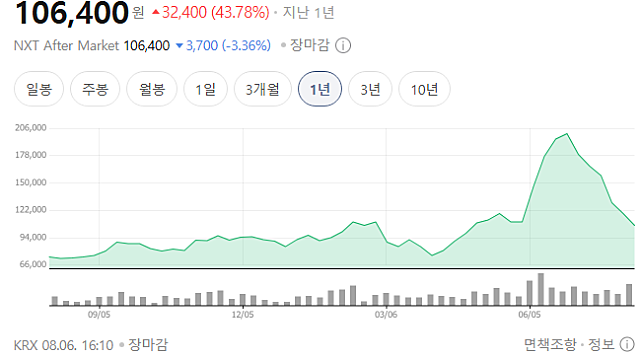
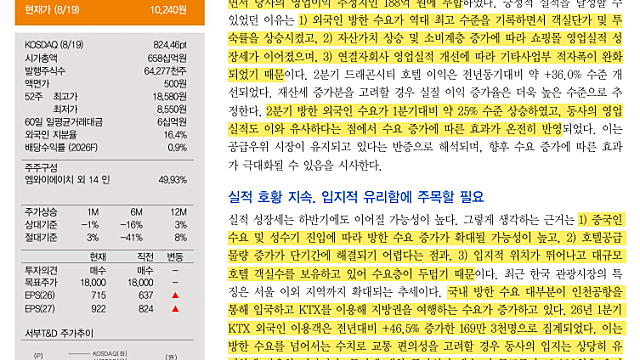
외국인 수급측면에서는 유리할지 몰라도, 기업들 실적에는 환율이 점점 리스크가 되는 기업들이 많아질지도 모르겠다는 생각이 든다. 주가는 고점에서 거의 반토막 상승시에는 돌파지점에서 지속 돌파, 하락시에는 돌파해야 되는 구간에서 계속 막힘 2Q26 매영 :877억 (Y/Y 60.5%) / 182억 (Y/Y 63%) = 2분기 방한 외국인 수요 1분기대비, 약25%상승, 영업이익 실적도 이와 유사함 실적호조 사유 1) 외국인 방한 수요가 역대 최고
리포트663달 전
[기업Study] 빙그레 (26.08.18 By DS투자증권, 한화투자증권)
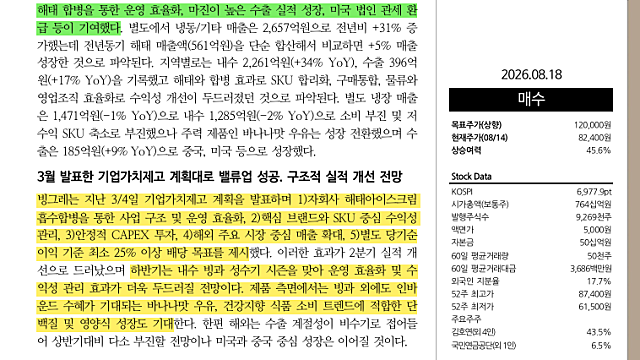
실적 서프라이즈로 인하여 우선 레포트 확인 = 2Q26 매 4,421억 (Y/Y 8%), 이 697억 (Y/Y 160%), OPM 15.8% 계절성을 인지한것인지? 아니면 단순 셀온인지? 밸류업의 정석 By DS투자증권 1) 자회사 해태아이스크림 흡수합병을 통한 사업 구조 및 운영 효율화, 2) 핵심 브랜드와 SKU 중심 수익성 관리, 3) 안정적 CAPEX 투자, 4) 해외 주요 시장 중심 매출 확대, 5) 별도 당기순 이익 기준 최소 25%
리포트663달 전
[기업Study] 서부T&D (26.08.06 By SK증권)
망설이지 마라고 하는데? 첨부파일 20260806_company_951266000_서부 .pdf 파일 다운로드 높은 OCC, 상승하는 ADR에 대한 호텔은 대부분 인지하고 있는 내용 = 주가가 상승하지 못하는 사유라고 생각함 트리거가 된다면 아마도 아래가 될지??? 연말부터 동사가 보유한 자산가치 및 개발가치 부각 전망 용산국제업무 지구 개발 사업 지난해11월 기공식 ,나진상가 부지 역시 올해 10월 착공, 신정동 트럭터미널 부지 내년 초 착공

리포트663달 전
[기업 Study] 현대백화점 (26.08.06 By 하나증권, 한화투자증권, 키움증권, 대신증권)
Again 미이 분쟁시점으로... 블로그 댓글 By 해운대 버핏 증권사 레포트보다 더 신뢰가 가는 내용임 (증권사 레포트에는 환율에 대한 언급이 없음) 실적 모멘텀 확대기 진입 By 하나증권 첨부파일 20260806_company_786940000_현백, 하나 .pdf 파일 다운로드 외국인 매출은 증가하지만, 내용은 좋지 않다 3분기 백화점 성장세 둔화, 면세점 매출 증가세 지속, 지누스 월 매출 700억 넘어서는 상황 긍정적 = 긍정적이지 않